El ‘modo control’ del comprador impulsa las cadenas de surtido corto, eleva el peso de la marca de distribución y multiplica las visitas a diferentes establecimientos
El consumidor español afronta 2026 con una actitud de mayor cautela. Aunque los principales indicadores macroeconómicos muestran una evolución favorable, la confianza de los hogares no avanza al mismo ritmo y la acumulación de años de inflación mantiene al comprador en un estado de control. En este contexto, la cesta de la compra se fragmenta, aumentan las visitas a los establecimientos y las cadenas de surtido corto ganan peso. Esta es una de las principales conclusiones del último Balance de la Distribución de Worldpanel by Numerator, presentado hoy bajo el título “La batalla por la cesta: oportunidades y retos”. El análisis muestra un mercado de gran consumo prácticamente estable en volumen, pero con un crecimiento del 1,7% en valor en el acumulado hasta agosto.
La incertidumbre está modificando la manera en la que los hogares realizan sus compras. Frente a una compra más concentrada, el consumidor visita con mayor frecuencia distintos establecimientos y distribuye sus necesidades entre ellos. Las cadenas de surtido corto ya superan el 40% de cuota en el acumulado hasta agosto, convirtiéndose en el canal que más crece.
El fenómeno tiene además una relación directa con el avance de la marca de distribución. Según Worldpanel, el surtido corto representa más del 70% del gasto en marca de distribución, lo que contribuye a elevar la cuota de la marca propia en el conjunto del gran consumo hasta el 47,3%, frente al 45,9% registrado en el mismo periodo del año anterior. El incremento es de 1,4 puntos porcentuales, y el 85% del crecimiento procede precisamente del surtido corto.
La evolución de la cesta también refleja esta transformación. Desde 2022, los actos de compra en la distribución organizada han aumentado un 21,7%, mientras que en el conjunto de canales el crecimiento se sitúa en el 11,9%. Al mismo tiempo, el 57,7% de los actos de compra ya se realizan fuera de la cadena principal del consumidor.
La consecuencia para los distribuidores es que ya no basta con medir cuánto compra un consumidor en una determinada cadena. También resulta relevante conocer cuántas veces entra en contacto con ella y qué papel desempeña cada establecimiento dentro de un proceso de compra cada vez más repartido.
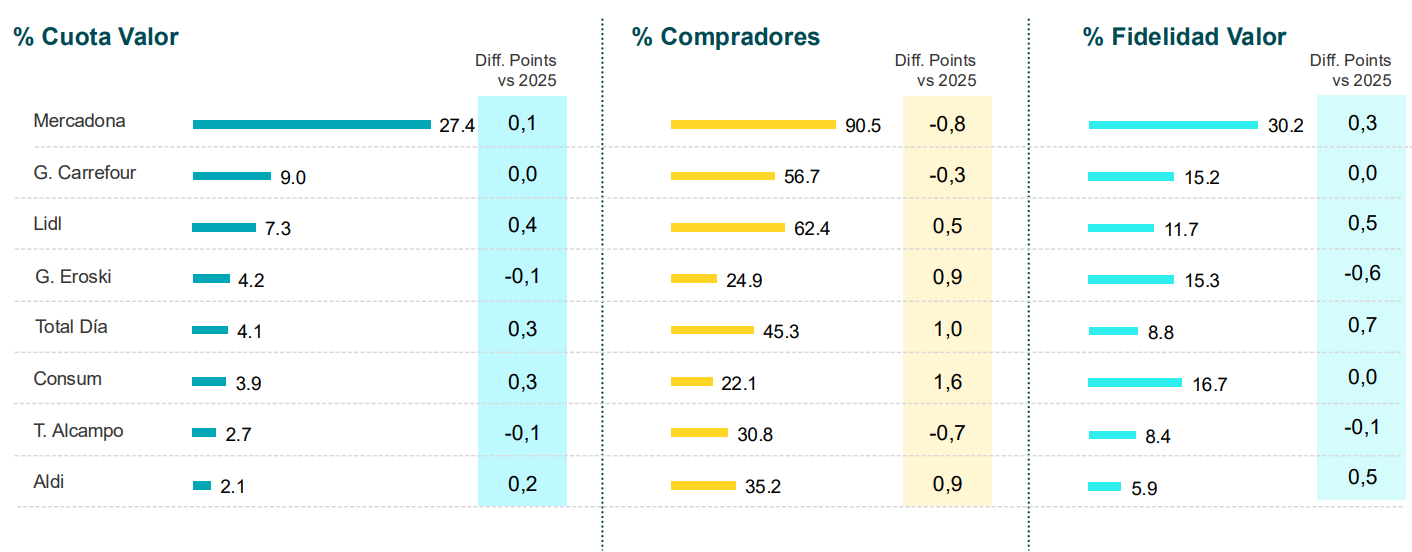
El crecimiento de la marca de distribución constituye otra de las grandes transformaciones del mercado. Su cuota en valor alcanza el 47,3% del gran consumo hasta agosto, frente al 45,9% de un año antes. Este movimiento también se observa en algunos de los principales operadores. Lidl, DIA y Consum son las cadenas que más cuota ganan durante los ocho primeros meses del año, con incrementos de 0,4, 0,3 y 0,3 puntos porcentuales, respectivamente.
Fuente: Worldpanel by Numerator
En el caso de Lidl, Worldpanel identifica una evolución en la percepción de la cadena como establecimiento donde el consumidor puede realizar toda la compra. La estrategia se apoya en elementos relacionados con el precio: la marca propia aumenta 1,6 puntos, la tarjeta de fidelidad lo hace en 3,2 puntos y la promoción, en 1,6 puntos. La cadena gana así terreno en las cestas grandes y entre las familias con hijos. DIA, por su parte, registra un aumento de un punto porcentual en compradores y un crecimiento del 12,7% en actos de compra respecto a 2025. La cadena estaría recuperando presencia entre los consumidores después de que estos validen su experiencia en tienda, a lo que se suma su capilaridad.
En este escenario de mayor competencia, Mercadona conserva su posición de liderazgo, aunque con una evolución prácticamente estable. La cadena alcanza una cuota del 27,4%, una décima más que en el mismo periodo del año anterior, aunque pierde 0,8 puntos porcentuales en compradores.
Carrefour también mantiene una posición estable, apoyada en la evolución del formato hipermercado. Según el análisis de Worldpanel, el operador está aprovechando algunos de los atributos diferenciales del formato, entre ellos una mayor presencia de marca de fabricante y un mejor desarrollo entre determinados públicos, como los hogares con hijos.
Entre las cadenas regionales, Consum destaca por su crecimiento durante los ocho primeros meses, con una ganancia de 0,3 puntos de cuota. Su evolución responde en parte a su expansión y empieza a situarla más allá de la consideración tradicional de supermercado regional.
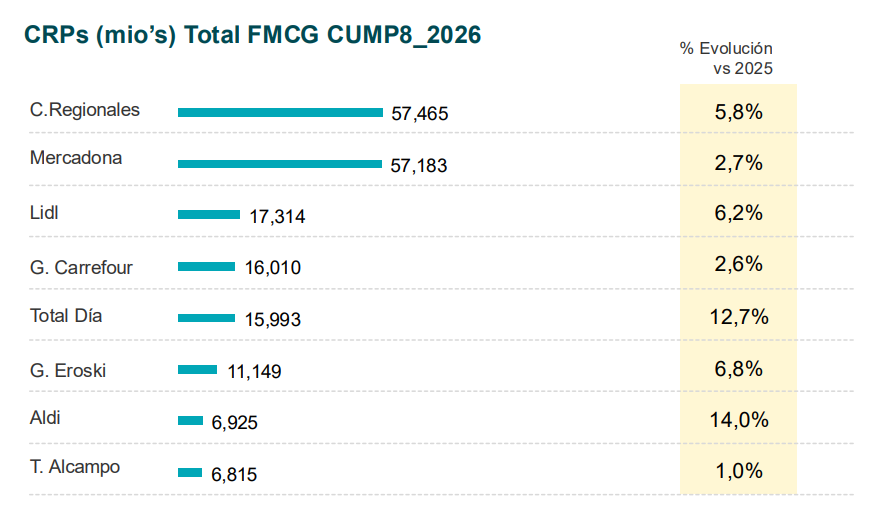
La fragmentación de la compra obliga a mirar más allá de las métricas tradicionales de cuota, valor o volumen. En este contexto, Worldpanel introduce en su análisis una métrica adicional: los Consumer Reach Points (CRPs), que permiten medir los puntos de contacto con el comprador a partir de tres variables: población, penetración -hogares que compran una marca al menos una vez al año- y frecuencia de compra.
El indicador resulta especialmente relevante en un mercado donde el consumidor “explora” cada vez más establecimientos distintos de su tienda principal. Y en este terreno aparecen dos protagonistas claros: DIA y Aldi.
DIA registra un crecimiento del 12,7% en CRPs, mientras que Aldi alcanza el 14%, los mayores ritmos de crecimiento entre los principales operadores analizados. Las cadenas regionales continúan generando un elevado número de visitas al lineal, mientras que Mercadona mantiene el mayor volumen de CRPs.
Fuente: Worldpanel by Numerator
Para Bernardo Rodilla, retail client director de Worldpanel by Numerator, el crecimiento de DIA y Aldi en este indicador está relacionado con su capacidad para incorporar nuevos compradores. El análisis de los CRPs permite, según explica, identificar dónde están explorando los consumidores más allá de su establecimiento principal y estudiar qué relación establecen con cada cadena en función de las categorías.
La lectura abre una nueva dimensión para la distribución: un consumidor no tiene necesariamente una única tienda de referencia para todas sus necesidades. Puede mantener una cadena como establecimiento principal y, al mismo tiempo, recurrir a otros operadores para compras concretas, promociones, productos determinados o necesidades puntuales.
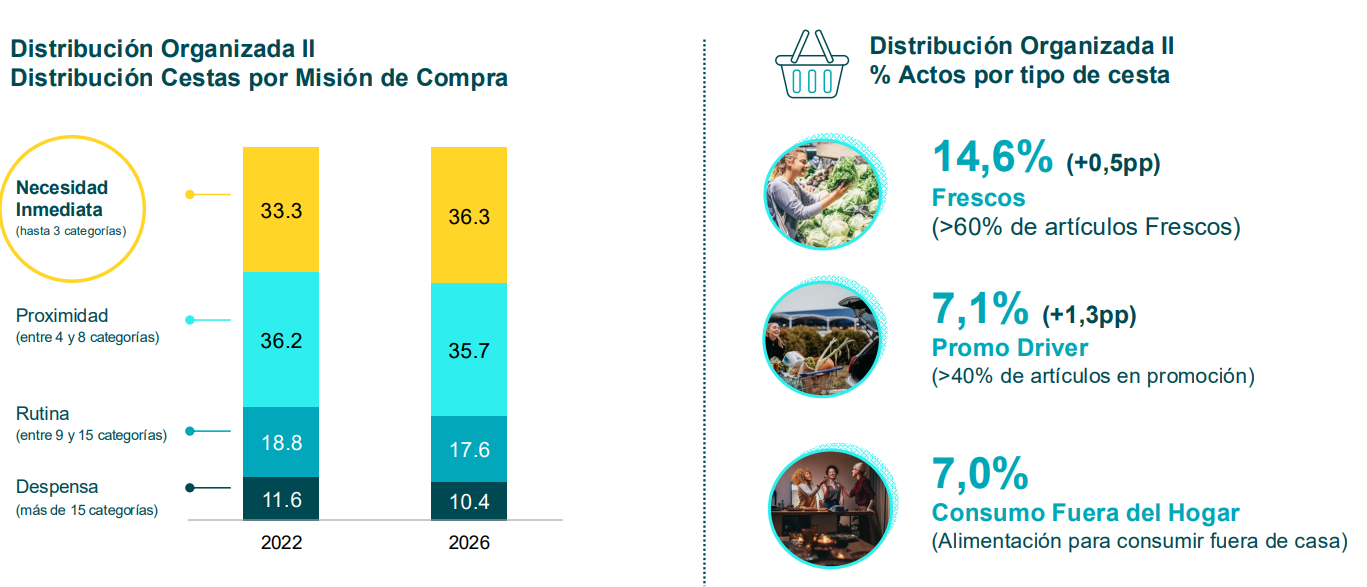
La fragmentación no solo se produce entre establecimientos. También afecta a la propia composición de las cestas. Worldpanel observa que las compras responden cada vez más a necesidades concretas o misiones de compra.
Fuente: Worldpanel by Numerator
El análisis distingue entre cestas de despensa, rutina, proximidad y necesidad inmediata en función del número de categorías adquiridas. Entre 2022 y 2026, las cestas más amplias pierden peso mientras aumentan determinadas compras más pequeñas y orientadas a necesidades específicas.
La fotografía que dibuja Worldpanel es, por tanto, la de un consumidor que no necesariamente reduce su actividad de compra, pero sí modifica la forma en la que distribuye su gasto. Las visitas aumentan, las cestas se fragmentan, la marca de distribución avanza y las cadenas compiten por convertirse en una opción adicional dentro del recorrido de compra.